매 분기 실적 발표 시즌이 되면 경제 뉴스 헤드라인은 온통 장밋빛으로 물든다. “A기업, 사상 최대 당기순이익 달성!”, “B기업, 전년 대비 흑자 전환 쾌거!”
이런 뉴스만 보고 흥분하여 주식을 매수한 초보 투자자들은 며칠 뒤 주가가 곤두박질치는 기현상을 겪으며 절망한다. “아니, 실적이 이렇게 좋은데 주가는 왜 빠지는 거지?” 이유는 간단하다. 당신이 뉴스에서 본 그 화려한 숫자는 기업의 진짜 체력이 아니라, 일회성 이벤트나 회계적 마사지로 부풀려진 ‘가짜 이익(허수)’일 확률이 높기 때문이다.
가치투자의 세계에서 기업의 진정한 가치를 저울질하는 유일한 도구는 금융감독원 DART(전자공시시스템)의 재무제표뿐이다. 가치투자연구소에서는 주식 초보자들이 가장 먼저 열어봐야 할 ‘손익계산서’의 뼈대를 해부하고, 장부상에 찍힌 화려한 당기순이익의 착시를 걷어내어 오직 기업 본업의 경쟁력인 ‘진짜 영업이익’만을 걸러내는 3가지 실전 필터링 기술을 심층 분석한다.

1. 당기순이익의 함정: 기업의 진짜 엔진은 ‘영업이익’이다
손익계산서를 처음 보는 초보자는 맨 마지막 줄에 적힌 당기순이익(Net Income)에 시선을 빼앗긴다. 당기순이익은 기업이 벌어들인 모든 수익에서 세금과 비용을 빼고 최종적으로 남은 돈이 맞다. 하지만 가치투자자는 당기순이익을 절대 기업의 펀더멘탈 잣대로 삼지 않는다.
본업과 무관한 ‘일회성 이익’의 착시
만약 치킨을 파는 프랜차이즈 기업이 치킨 장사(본업)를 못해서 100억 원의 적자를 냈다고 치자. 그런데 이 회사가 예전부터 가지고 있던 강남의 본사 사옥을 500억 원에 팔았다면? 이 기업의 손익계산서 맨 밑에는 ‘당기순이익 400억 원(흑자)’이 찍힌다. 뉴스는 사상 최대 실적이라며 호들갑을 떨겠지만, 본업인 치킨 장사 경쟁력이 붕괴한 이 회사의 내년 실적은 다시 처참한 적자로 돌아갈 것이 뻔하다.
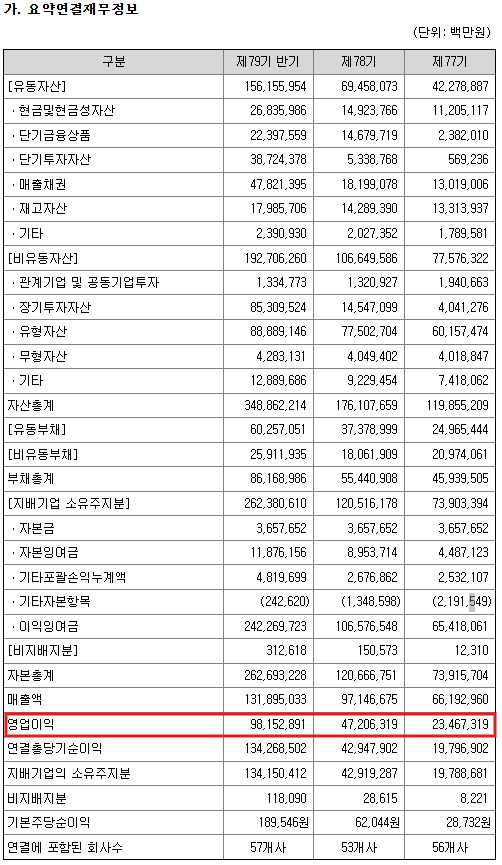
이러한 일회성 부동산 매각, 환차익, 알짜 자회사 매각 등으로 인한 착시를 제거하고, 오직 ‘치킨을 팔아서 순수하게 얼마를 남겼는가?’를 보여주는 지표가 바로 영업이익(Operating Profit)이다.
-
영업이익 = 매출액 - 매출원가(닭고기값) - 판매비와관리비(인건비, 광고비)가치투자의 시작은 맨 아랫줄의 당기순이익을 가리고, 손익계산서 중간에 위치한 ‘영업이익’ 추이에만 시선을 고정하는 것에서 출발한다.
2. ‘진짜 영업이익’을 부풀리는 3가지 회계적 꼼수 (필터링 기술)
당기순이익의 함정을 피해 영업이익을 기준으로 삼았다고 해서 안심하기엔 이르다. 경영진은 주가를 방어하기 위해 합법적인 회계 테두리 안에서 영업이익마저 부풀리는 꼼수를 부린다. DART를 통해 이 껍데기를 벗겨내는 3가지 기술을 소개한다.
필터링 1: 연구개발비(R&D)의 ‘자산화’ 꼼수 확인하기
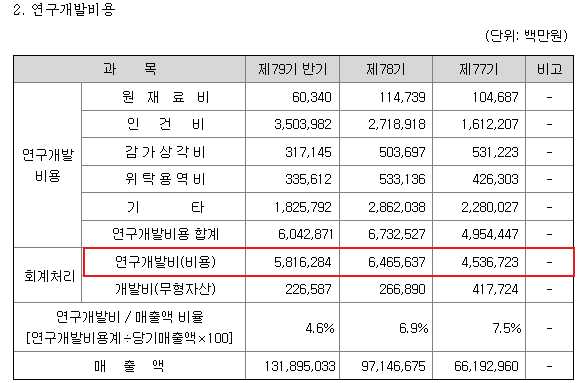
IT, 바이오, 게임 기업의 손익계산서를 볼 때 가장 조심해야 할 뇌관이다. 기업이 신약이나 신기술을 개발하기 위해 100억 원을 썼다고 가정하자. 원칙적으로 이 100억 원은 비용(판관비)으로 처리되어 그해 영업이익을 100억 원 깎아먹어야 정상이다. 하지만 경영진은 이 100억 원을 비용이 아니라 “미래에 돈을 벌어다 줄 무형자산(개발비)을 샀다”고 주장하며 자산으로 둔갑시킬 수 있다. 이렇게 되면 비용이 줄어들어 그해의 영업이익이 100억 원이나 뻥튀기된다.
-
실전 검증법: DART 재무제표 주석의 ‘무형자산의 변동’ 내역을 열어보라. 다른 경쟁사들은 연구비를 전액 비용 처리하는데, 유독 내가 산 기업만 연구비의 70~80%를 ‘개발비(자산)’로 잡아서 영업이익을 흑자로 포장하고 있다면 당장 매도를 고민해야 한다. 신약 개발이 실패하는 순간, 그 자산은 한꺼번에 비용(손상차손)으로 처리되며 주가를 지옥으로 끌고 갈 것이다.
필터링 2: 외상 매출(매출채권)이 만든 ‘가짜 흑자’
손익계산서의 가장 큰 맹점은 ‘현금이 들어오지 않아도’ 숫자가 찍힌다는 것이다. 회사 창고에 악성 재고가 가득 쌓이자, 경영진이 거래처에 “일단 물건부터 가져가고 돈은 3년 뒤에 달라”며 억지로 밀어내기(가공 매출)를 했다고 치자. 물건이 창고를 떠났으므로 손익계산서에는 엄청난 매출액과 영업이익이 찍히지만, 회사 금고에 들어온 진짜 현금은 0원이다. 이런 회사는 장부상으로는 흑자인데 직원들 월급 줄 돈이 없어 파산하는 ‘흑자 부도’를 맞게 된다.
-
실전 검증법: 손익계산서의 영업이익이 전년 대비 50% 늘었는데, 재무상태표의 ‘매출채권(외상값)’은 전년 대비 200% 폭증했다면 강력한 사기 시그널이다. 돈도 못 받으면서 장부상 실적만 억지로 쥐어짜 내고 있다는 증거다.
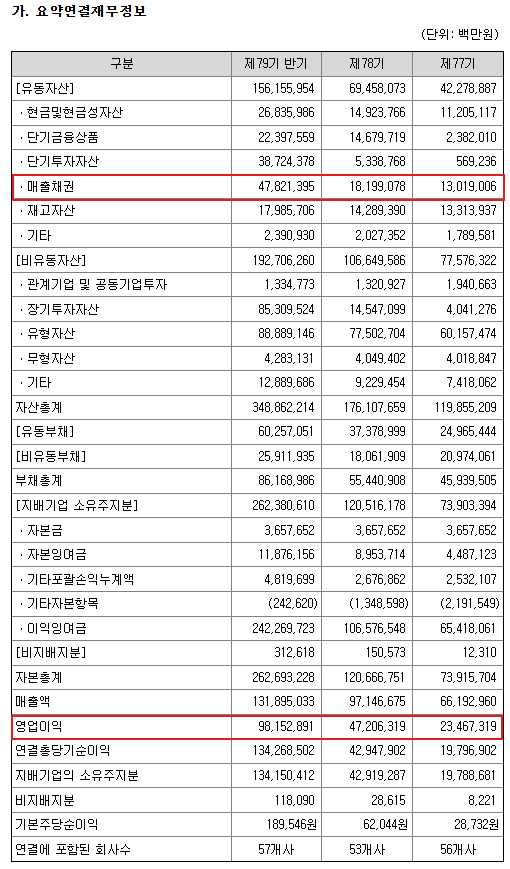
3. 투자의 1원칙: 영업이익과 ‘영업활동현금흐름’의 교차 검증
손익계산서의 착시를 한 방에 박살 내는 가치투자자의 최종 무기는 바로 ‘현금흐름표(Cash Flow Statement)’와의 교차 검증이다.
손익계산서의 영업이익은 회계사의 펜대(발생주의 회계)로 합법적인 마사지가 가능하지만, 현금흐름표의 ‘영업활동현금흐름‘은 실제 통장에 돈이 꽂히고 나간 내역이므로 절대 조작할 수 없다. 완벽하고 훌륭한 우량 기업은 반드시 영업활동현금흐름이 영업이익보다 크거나 최소한 비슷해야 한다. (감가상각비 같은 현금 유출 없는 비용이 더해지기 때문)
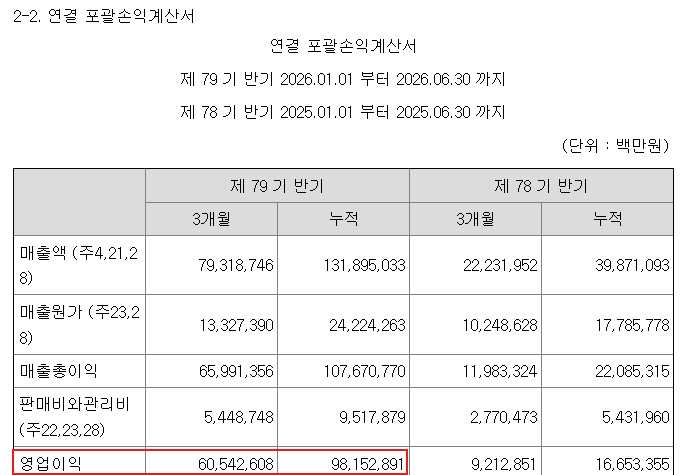
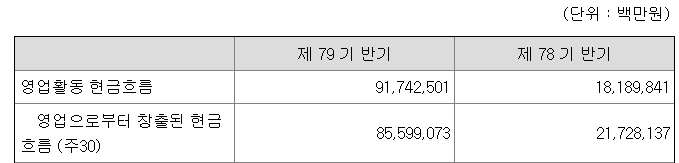
만약 손익계산서상 영업이익은 매년 500억 원씩 흑자를 내고 있는데, 영업활동현금흐름은 -200억 원, -300억 원으로 마이너스(-)를 기록하고 있다면? 1초의 망설임도 없이 HTS를 끄고 도망쳐야 한다. 장부상으로만 돈을 벌고 실제로는 회사의 피(현금)가 철철 말라 죽어가고 있는 최악의 부실 기업이기 때문이다.
결론: 화려한 포장지를 벗기고 ‘기업의 맨얼굴’을 마주하라
경제 신문의 자극적인 실적 헤드라인과 MTS의 ‘당기순이익 급증’ 알림은 대중을 밴드왜건(테마주)으로 끌어들이기 위한 화려한 포장지에 불과하다. 진정한 가치투자자는 남이 요약해 준 뉴스를 믿지 않고, 직접 DART라는 주방으로 들어가 재료(숫자)의 신선도를 의심하고 검증한다.
주식 초보 딱지를 떼고 싶다면 오늘 당장 내가 보유한 주식의 사업보고서를 열어보자. 일회성 부동산 매각으로 포장된 당기순이익을 가리고, 오직 본업의 경쟁력인 ‘영업이익’ 추이를 확인하라. 그리고 그 영업이익이 연구개발비 자산화나 외상값 밀어내기로 부풀려진 것은 아닌지 주석을 통해 깐깐하게 걸러내라. 이 건조하고 지루한 ‘진짜 숫자 찾기’의 과정을 견뎌내는 자만이, 주식 시장의 숱한 거품과 폭락 속에서도 자본을 지키고 복리의 열매를 맛볼 수 있다.
💡 [요점 정리] 진짜 영업이익 필터링 4가지 핵심 요약
손익계산서를 열었을 때 기계적으로 체크해야 할 4가지 팩트 체크 원칙을 요약해 드립니다.
-
당기순이익 배제: 부동산 매각, 환차익 등 일회성 이벤트가 포함된 당기순이익에 속지 말고, 오직 본업의 체력인 ‘영업이익’의 장기 추세만 확인하라.
-
연구개발비(R&D) 자산화 경계: IT·바이오 기업의 영업이익이 흑자라도, 연구비를 비용 처리하지 않고 ‘무형자산’으로 꼼수 처리하여 억지로 만든 흑자는 아닌지 주석을 확인하라.
-
외상값(매출채권) 점검: 영업이익 성장 속도보다 매출채권(외상값)이 비정상적으로 빠르게 늘어난다면, 훗날 떼일 돈(대손상각)으로 돌아올 가공 매출일 확률이 높다.
-
현금흐름표 교차 검증: 손익계산서의 장부상 ‘영업이익’과 통장에 꽂힌 ‘영업활동현금흐름’을 반드시 비교하라. 영업이익은 흑자인데 현금흐름이 마이너스(-)라면 최악의 흑자 부도 후보다.